一、引言
企业年金作为我国多层次养老保险体系的第二支柱,截至2025年末已覆盖超过3,000万职工,积累基金规模突破3.5万亿元。在低利率环境持续、传统固收类资产收益率下行的背景下,企业年金基金保值增值压力日益凸显,拓展股权投资等权益类资产配置渠道成为必然选择。其中,受托管理股权投资基金作为企业年金基金参与一级市场的重要路径,近年来受到政策层和市场主体的广泛关注。本报告聚焦企业年金基金运用受托管理股权投资基金的模式现状、实践难点与优化方向,以期为年金资产配置策略的完善提供参考。
二、政策框架与制度演进
(一)投资范围的政策突破
企业年金基金投资范围经历了逐步放宽的过程。2011年《企业年金基金管理办法》首次将权益类资产投资比例上限设定为30%。2013年人力资源社会保障部发布《关于企业年金基金投资范围的通知》,将股权投资纳入可投范围,但限于间接投资方式,即通过股权投资基金管理机构发起设立的股权投资基金进行投资。2020年 이후,监管部门进一步明确企业年金基金可投资于市场化、法治化债转股相关产品以及符合条件的股权投资基金,政策空间有所拓宽。
(二)受托管理模式的制度安排
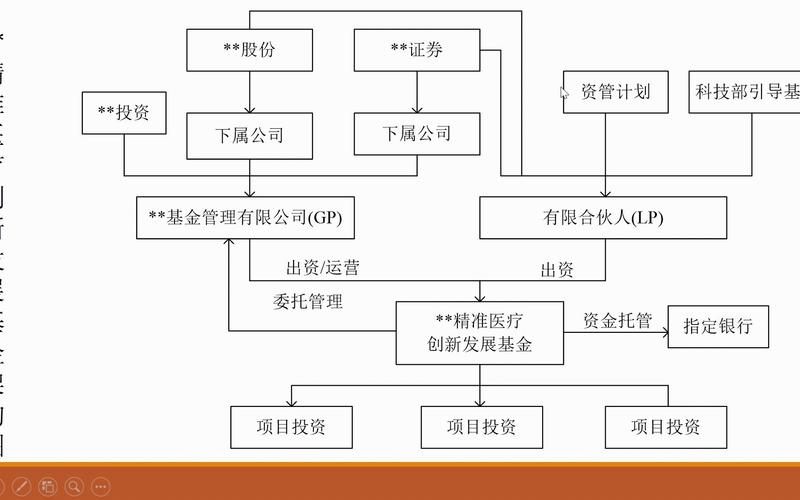
在企业年金基金的治理结构中,受托人处于核心枢纽地位,负责遴选和监督管理人、托管人及投资管理人。当受托管理股权投资基金时,通常存在两种路径:一是由受托人直接投资于经监管备案的股权投资基金,履行受托管理职责;二是通过 TPF(Trust Product Fund)/资管产品嵌套方式间接参与。两种路径在法律关系、风险隔离和税务处理上各有差异,受托人需根据自身管理能力和合规要求做出选择。
(三)监管要求的核心要点
现行监管框架对受托管理股权投资基金提出了明确的合规要求:一是基金管理人须在中国证券投资基金业协会完成登记,基金须完成备案;二是单只基金的投资金额不得超过企业年金基金净资产的一定比例(通常为5%);三是须进行严格的尽职调查和风险评估,确保底层资产清晰、退出路径明确;四是受托人须具备相应的风险管理能力和专业团队。
三、资金运用现状与市场实践
(一)配置规模与增速
从公开数据来看,企业年金基金在股权投资领域的实际配置比例仍显著低于30%的权益类上限。据行业估计,截至2025年底,企业年金基金通过股权投资基金方式实际投出的资金约占基金总规模的2%–4%,整体规模在800亿至1,400亿元区间。增速方面,近三年年均增长率约在15%–20%,但距政策允许的上限仍有较大空间。
(二)参与主体与模式
从实践来看,参与受托管理股权投资基金的主体主要包括:大型养老金管理公司(如平安养老、工银瑞信等)、保险资管机构以及部分公募基金公司的子公司。运作模式上,以FOF(基金中的基金)方式筛选和配置多只股权投资基金较为常见,部分受托人采取“直投+跟投”的混合策略。标的基金类型涵盖成长型基金、并购基金、母基金(FOF)以及产业基金等,底层资产聚焦于先进制造、医疗健康、消费升级和科技创新等政策鼓励领域。
(三)收益表现与风险特征
从已披露的案例来看,受托管理股权投资基金为企业年金基金贡献了较为可观的长期回报。部分头部受托人管理的股权投资组合内部收益率(IRR)在8%–12%区间,显著高于同期固收类资产的收益率水平。但同时须注意,股权投资基金具有流动性低、投资周期长(通常5–8年)、信息不对称程度高等特征,与企业年金基金的负债端流动性需求存在一定错配风险。估值方法的主观性、退出渠道的不确定性(IPO节奏变化、并购市场活跃度)也对风险管理提出了更高要求。
四、主要挑战与制约因素
(一)立法层级与制度协调不足
当前企业年金基金投资股权投资基金的上位法依据主要为部门规章和规范性文件,法律层级偏低,且与《证券投资基金法》《信托法》等上位法之间的衔接尚需进一步明晰。在受托人责任边界、基金份额持有人权利保护等方面,制度细节有待完善。
(二)受托人能力建设滞后
股权投资基金的投资管理对受托人的行业研究能力、尽职调查能力、投后管理能力和退出管理能力提出了较高要求。多数企业年金受托人的核心能力仍集中在传统固收和二级市场权益投资领域,股权投资的专业团队配置和风控体系尚不健全,制约了配置规模的实质性扩张。
(三)流动性管理与长期配置的矛盾
企业年金基金需应对定期给付和转移支付等流动性需求,而股权投资基金通常设有较长的锁定期和退出周期。如何在保持适度流动性的前提下提升长期收益,是受托人资产配置的核心难题。当前实践中,通过让渡部分收益换取流动性安排(如设置回售权、优先分配条款)的做法尚不普遍。
(四)信息不对称与估值难题
股权投资基金底层资产的非公开性导致信息透明度较低,受托人在投后跟踪和风险监测方面面临较大困难。股权投资的公允价值估值方法(市场法、收益法、成本法)各有局限,估值的审慎性和一致性有待加强。
五、优化路径与对策建议
(一)推动立法完善与规则统一
建议在修订《企业年金基金管理办法》或制定更高层级法规时,进一步明确受托管理股权投资基金的法律关系、受托人职责边界和信息披露要求,统一监管标准,消除制度套利空间。可参考国际经验(如美国ERISA框架下养老金投资私募股权的“审慎人规则”),建立以原则监管为导向的合规框架。
(二)强化受托人专业能力建设
受托人应加快构建股权投资专业团队,建立覆盖“募投管退”全流程的投研与风控体系。鼓励受托人与头部股权投资机构建立战略合作关系,借助外部专业力量提升筛选和监控能力。推动行业协会开展专项培训和Best Practice推广,提升行业整体管理水平。
(三)创新流动性管理工具
在基金层面,可探索设置流动性补偿机制(如流动性溢价条款)、分期缴款安排以及二手份额转让通道。在组合层面,受托人可通过配置不同存续期和退出节奏的基金组合,实现现金流的有序匹配。鼓励探索股权投资基金份额的二级市场交易,为年金基金提供退出流动性支持。
(四)完善估值与信息披露标准
建议行业协会牵头制定企业年金基金投资股权投资基金的估值指引和信息披露规范,明确估值频率、估值方法和重大事项报告要求。推动建立底层资产信息的定期报送机制,降低受托人与管理人之间的信息不对称程度。
(五)稳步扩大配置比例
在风险可控的前提下,建议监管层考虑适当提高企业年金基金投资单只股权投资基金的比例上限,或引入差异化监管(对风险管理能力较强的受托人给予更高的配置额度),引导年金基金在长期维度上实现更优的风险收益平衡。
六、结论与展望
企业年金基金受托管理股权投资基金是养老金资产配置多元化的重要方向,在政策空间逐步打开的背景下具有广阔的发展前景。当前,该领域仍面临制度供给不足、受托能力待提升、流动性管理复杂等现实挑战。随着立法体系的完善、受托人专业能力的增强以及配套基础设施的健全,企业年金基金在股权投资领域的配置有望稳步提升,为基金长期保值增值和实体经济高质量发展做出更大贡献。
(本文数据为行业公开信息整理及合理测算,不构成投资建议,具体决策需以监管最新规定为准。)